
Atölye · Finanse Et
Teknopark Avantajları: Vergi İstisnası ve Şartlar
Teknopark avantajları ve teknokent vergi istisnası: kimler girebilir, proje onayı, personel teşvikleri, yükümlülükler ve teknoparkın ne zaman değdiği.
Başlamadan
Önce bunu bilin
Teknopark avantajları, 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu’ndan gelir: Bölgede yürütülen yazılım, tasarım ve Ar-Ge faaliyetlerinden doğan kazanç 31 Aralık 2028’e kadar gelir veya kurumlar vergisinden istisnadır; bu işlerde çalışan personelin ücret vergisinde de teşvik vardır. Kanunun adı “teknoloji geliştirme bölgesi” (TGB) olsa da bu bölgeler günlük dilde teknopark veya teknokent diye anılır. Sanayi ve Teknoloji Bakanlığı’nın 1 Ekim 2026 tarihli verisine göre Türkiye’de 115 teknoloji geliştirme bölgesi var.
Avantajlar otomatik değildir. Her proje ayrı ayrı değerlendirilir, personel bölgede fiilen çalışmalı, raporlar zamanında verilmeli ve proje bitince yenisi başlamalıdır. Bu rehber kanunun ve uygulama yönetmeliğinin 28 Ekim 2026’da mevzuat.gov.tr’de okunan metnine dayanır: kimlerin girebildiğini, başvuru akışını, teşvikleri, yükümlülükleri ve teknoparkın ne zaman değdiğini anlatır. Diğer hibe ve destek seçenekleriyle karşılaştırmak için Startup Hibe ve Destek Haritası rehberine bakın.
Yol haritası
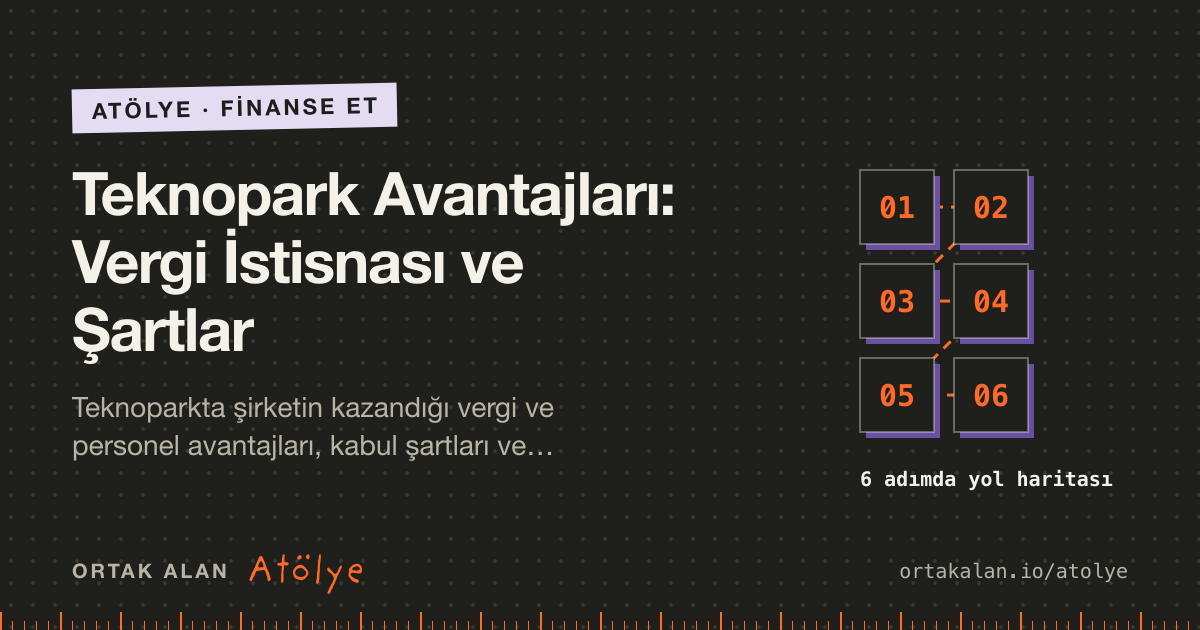
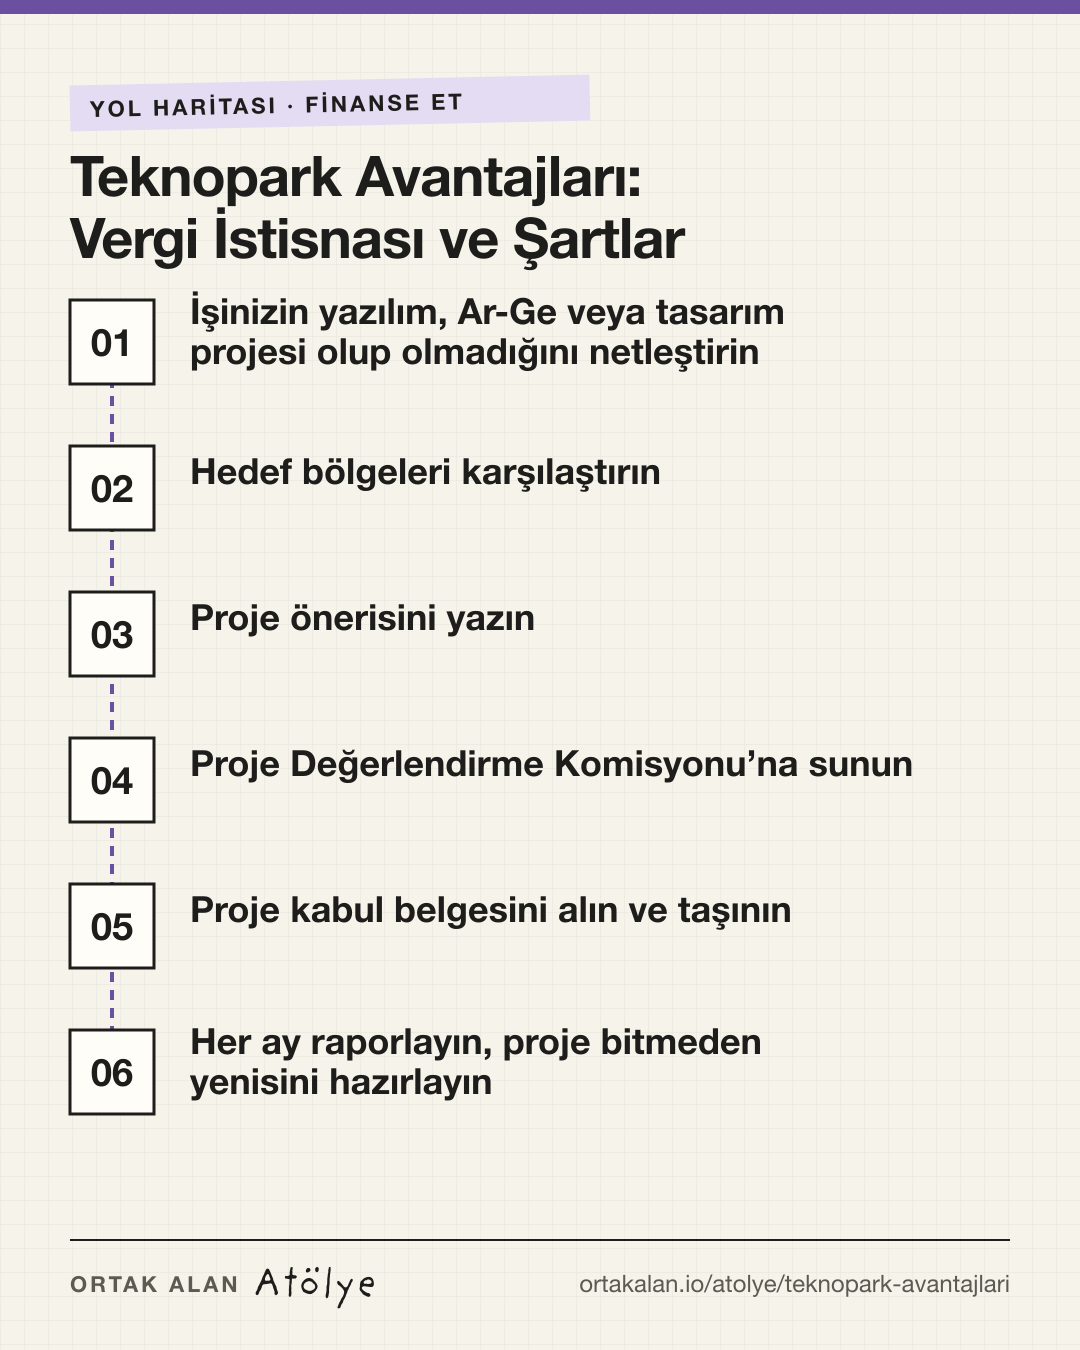
Altı adımda teknoparka giriş
İşinizin yazılım, Ar-Ge veya tasarım projesi olup olmadığını netleştirin
Teknopark bir ofis kampüsü değil, proje bazlı bir teşvik rejimidir. Kazanç istisnası yalnızca bölgedeki yazılım, tasarım ve Ar-Ge faaliyetlerinden doğan kazanca uygulanır. Hazır bir yazılımın kurulumu, danışmanlık veya ticari satış tek başına bu tanıma girmeyebilir. Önce yeni bir ürün, yöntem ya da yazılım geliştirdiğinizi ve bunun bilinen tekniğin ötesine geçtiğini tek sayfada anlatabildiğinizi kontrol edin.
Hedef bölgeleri karşılaştırın
Her teknoparkı bir yönetici şirket işletir ve başvuru, kira, kuluçka ve raporlama kurallarını Bölge İşletme Yönergesi’nde yazar. En az iki bölgeden yönergeyi, boş alan durumunu ve kira teklifini isteyin. Bazı bölgeler ihtisas TGB’dir, yani belirli bir sektör grubuna odaklanır; işinizle örtüşen bir bölge, üniversite ve sanayi bağlantısı açısından daha fazla fayda sağlar.
Proje önerisini yazın
Kanun Ar-Ge projesini amacı, kapsamı, teknik tanımı, süresi, bütçesi ve fikri mülkiyet paylaşımı belirlenmiş, araştırmacı veya yazılımcı personelin yürüttüğü proje olarak tanımlar. Önerinizde problemi, yeniliği, yöntemi, iş paketlerini, süreyi, bütçeyi, ekibi ve ticarileşme planını yazın. Projenin bir kısmı bölge dışında yürütülecekse bunu ve gerekçesini baştan belirtin; komisyon bu süreleri de değerlendirir.
Proje Değerlendirme Komisyonu’na sunun
Yönetmeliğe göre yönetici şirket her projeyi, projeyle ilişkisi olmayan en az üç üyeli bir komisyona inceletir: iki öğretim elemanı ve bir sektör uzmanı ya da lisanslı bireysel katılım yatırımcısı. Kuluçka projelerinde en az bir öğretim elemanı yeterlidir. Komisyon yenilik, ticarileşme, ihracat veya ithal ikame potansiyeli ve üniversite-sanayi iş birliği gibi ölçütlere bakar. Başka bir kamu veya uluslararası programdan destek almış projeler, yönergede aksi yazmıyorsa yeniden incelemeye tabi tutulmaz.
Proje kabul belgesini alın ve taşının
Uygun bulunan girişimciye proje kabul belgesi düzenlenir ve bölgede yer tahsis edilir. Kira sözleşmesi Türk lirası üzerinden ve proje süresi dikkate alınarak yapılır. Kazanç istisnası için mükellef, yönetici şirketten alacağı bölgede yer aldığını ve faaliyet alanını gösteren belgeyle bağlı olduğu vergi dairesine başvurur. Şirket adresi, vergi dairesi ve ticaret sicili işlemlerini mali müşavirinizle planlayın.
Her ay raporlayın, proje bitmeden yenisini hazırlayın
Personel teşviki için tüm Ar-Ge, tasarım ve destek personelini, görev tanımlarını ve çalışma sürelerini gösteren liste her ay yönetici şirkete onaylatılır. Proje bittiğinde yeni bir proje başlatılmazsa yönetmeliğe göre yönetici şirket durumu otuz gün içinde vergi dairesine ve SGK’ya bildirir; üç ay içinde yeni proje başlatılamazsa kira sözleşmesi feshedilmiş sayılır ve girişimci bölgeden çıkarılır. Bu yüzden yeni projeyi mevcut proje bitmeden hazırlayın.
Atölye şablonu
Bu rehberin şablonları
Ücretsiz; her şablonun sayfasında önizleme, kullanım adımları ve indirme bağlantısı var.
Derinlemesine
Ayrıntılar ve sık sorulanlar
Teknopark ile teknokent aynı şey mi?
Evet, ikisi de 4691 sayılı Kanun’daki teknoloji geliştirme bölgesini anlatır. Kanun bölgeyi; yüksek veya ileri teknoloji kullanan ya da yeni teknolojilere yönelen firmaların bir üniversite, yüksek teknoloji enstitüsü veya Ar-Ge merkezinin olanaklarından yararlanarak çalıştığı, akademik, ekonomik ve sosyal yapının bütünleştiği site olarak tanımlar. Bölgenin kurulması için o ilde bir üniversite, yüksek teknoloji enstitüsü veya kamu Ar-Ge kurumu bulunması gerekir.
Bölgeyi bir anonim şirket olan yönetici şirket işletir; kurucuları arasında en az bir üniversite ya da kamu Ar-Ge kurumu yer alır. Firmalarla muhatap olan, projeleri değerlendiren, yer tahsis eden ve teşviklerden yararlanan personelin bölgede fiilen çalışıp çalışmadığını denetleyen de yönetici şirkettir.
Teknoparkta şirketin vergi avantajları neler?
Ana avantaj kazanç istisnasıdır. Kanunun geçici 2. maddesine göre bölgede faaliyet gösteren gelir ve kurumlar vergisi mükelleflerinin münhasıran bu bölgedeki yazılım, tasarım ve Ar-Ge faaliyetlerinden elde ettikleri kazançlar 31 Aralık 2028’e kadar gelir ve kurumlar vergisinden istisnadır. “Münhasıran” kelimesi önemlidir: bölge dışındaki faaliyetten, ticari satıştan veya üretimden doğan kazanç bu istisnaya girmez. Kazanç gayri maddi hakların satışı, devri veya kiralanmasından doğuyorsa ek şartlar (Ar-Ge sonucu elde edilme, tescil veya bildirim) aranabilir.
Katma Değer Vergisi Kanunu’nun geçici 20. maddesine göre, kazanç istisnası sürdüğü sürece, münhasıran bölgede üretilen sistem yönetimi, veri yönetimi, iş uygulamaları, sektörel, internet, oyun, mobil ve askerî komuta kontrol uygulama yazılımı teslim ve hizmetleri KDV’den istisnadır. Ayrıca kanunun ek 2. maddesine göre bu kapsamdaki projelerde araştırma için ithal edilen eşya gümrük vergisinden ve her türlü fondan, ilgili kâğıtlar ve işlemler damga vergisi ve harçtan istisnadır.
Kanunun ek 3. maddesi bir yükümlülük de getirir: istisna edilen kazancı belirli bir tutarı aşan mükellefler bu tutarın bir kısmını girişim sermayesi fonlarına veya kuluçka merkezlerindeki girişimlere aktarmak zorundadır; aktarmazlarsa istisnanın bir kısmını kaybederler. Eşik ve oranlar Cumhurbaşkanı Kararıyla değiştirilebildiği için güncel tutarı mali müşavirinizle kontrol edin.
Personel için hangi teşvikler var?
31 Aralık 2028’e kadar, bölgede çalışan Ar-Ge, tasarım ve destek personelinin bu görevlerle ilgili ücretlerinin brüt asgari ücretin kırk katını aşmayan kısmı üzerinden hesaplanan gelir vergisinden, asgari ücret istisnasına isabet eden vergi düşüldükten sonra kalan tutar, muhtasar beyanname üzerinden tahakkuk eden vergiden indirilerek terkin edilir. Bu ücretlere ilişkin kâğıtların aynı sınırı aşmayan kısmı damga vergisinden istisnadır. Kırk kat sınırı 20 Temmuz 2025 tarihli 7555 sayılı Kanunla eklendi.
5746 sayılı Kanun’un 3. maddesine göre, ücreti 4691 sayılı Kanun kapsamında gelir vergisinden istisna olan personelin ücreti üzerinden hesaplanan sigorta primi işveren hissesinin yarısı Maliye bütçesindeki ödenekten karşılanır. Ayrıca matematik, fizik, kimya, biyoloji gibi desteklenecek programlardan en az lisans mezunu Ar-Ge personeli çalıştıran bölge firmalarına, her biri için brüt asgari ücret tutarı kadar ücret desteği iki yıl süreyle Sanayi ve Teknoloji Bakanlığı bütçesinden karşılanır; bu destek firmanın toplam personel sayısının yüzde onunu geçemez.
Sınırlar da kanunda yazılıdır. Teşvikten yararlanan destek personeli sayısı, Ar-Ge ve tasarım personeli sayısının yüzde onunu aşamaz; toplam personeli on beşe kadar olan firmalarda bu oran yüzde yirmidir. Haftalık 45 saatin üzerindeki ve fazla çalışma ücretleri teşvik dışındadır. Bölge dışında geçirilen süreler ancak yönetici şirketin onayıyla ve kanundaki oran sınırları içinde teşvik kapsamında sayılır; onaylanan sürenin bölgedeki görevle ilgisiz çıkması halinde vergi ve cezadan işletme sorumludur.
Teknoparka kimler girebilir? Şirket kurmak şart mı?
Kanun girişimciyi bölgedeki hizmet ve imkânlardan yararlanmak isteyen gerçek ve tüzel kişiler olarak tanımlar; belirleyici olan şirket türü değil, onaylı bir Ar-Ge, yazılım veya tasarım projesidir. Kazanç istisnası gelir ve kurumlar vergisi mükelleflerine uygulandığı için şahıs işletmesi de, sermaye şirketi de bu rejime girebilir. Hangi yapıyla başlayacağınızın sorumluluk ve diğer desteklere etkisi için Şahıs Şirketi mi, Limited Şirket mi? rehberine bakın; şirketi kurduktan sonraki yükümlülükler için şirket kurduktan sonra ilk 90 gün rehberi yol gösterir.
Henüz şirketi olmayanlar için yönetmelik ön kuluçkayı öngörür: yönetici şirket, iş fikri veya projesi olan ama henüz vergi mükellefi işletme kurmamış girişimciye en fazla 18 ay kuluçka merkezinde yer verebilir. Öğretim elemanları da üniversite yönetim kurulunun izniyle araştırma sonuçlarını ticarileştirmek için bölgede şirket kurabilir veya bir şirkete ortak olabilir.
Kuluçka merkezi erken aşama girişime ne sağlar?
Yönetmeliğe göre kuluçka firmaları, Ar-Ge, yazılım veya tasarım yapan, en fazla üç yıllık, proje sahibi işletmelerdir ve proje süresine göre en fazla 36 ay yer tahsis edilir. Kuluçka girişimcisinden alınacak metrekare kirası, bölgede uygulanan kiranın kamu destekli Ar-Ge projesi olanlar için yüzde yirmi beşini, diğerleri için yüzde ellisini geçemez.
Yönetici şirket imkânları dahilinde ofis ve ekipman, eğitim, mentorluk, şirketleşme ve finansmana erişim danışmanlığı sağlar. Kuluçka firmaları da diğer bölge firmalarıyla aynı vergi teşviklerinden yararlanır. TÜBİTAK desteği alan bir projeyle kuluçkaya başvuracaksanız proje hazırlığı için TÜBİTAK 1501 ve 1507 başvurusu rehberine bakın.
Teknoparkın yükümlülükleri ve riskleri neler?
En büyük risk teşvikleri hak etmeden kullanmaktır. Teşvik edilen personel bölgede fiilen çalışmalı, aylık personel listesi onaylatılmalı, bölge içi ve dışı faaliyetler muhasebede ayrı izlenmelidir. Yönetici şirket mevzuata aykırı faaliyet tespit ederse aylık muafiyet belgelerini onaylamaz, düzeltmek için en fazla üç ay süre verir ve düzeltilmezse kira süresine bakılmaksızın girişimcinin bölgeden çıkarılması için işlem yapar.
Kanuna göre girişimci yeni proje sunmaz veya yönetici şirkete iletmesi gereken bilgi ve belgeleri süresinde iletmezse sözleşme feshedilmiş sayılır ve fesih tahliye nedenidir. Ar-Ge sonucunda geliştirilen ürünün bölgede üretilmesi ise yönetici şirketin uygun bulmasına ve Bakanlığın iznine bağlıdır; bu üretimden doğan kazanç ve üretimde çalışan personel bölge dışındaki işletmeler gibi vergilendirilir.
Teknoparkın maliyeti ne kadar?
Tek bir rakam yoktur. Kira ve hizmet bedelleri bölgeye, binaya ve ofis büyüklüğüne göre değişir ve yönetici şirketin yönergesiyle belirlenir. Yönetmelik Bakanlığın ilgili genel müdürlüğüne kira üst limiti belirleme ve personel başına asgari ofis alanı belirleme yetkisi verir; üst limit belirlenmişse sözleşme bu limiti geçemez.
Kiraya ek olarak aidat ve ortak hizmet bedellerini, taşınma masrafını, raporlama için ayıracağınız zamanı ve bölge içi ve dışı hesapları ayıracak muhasebe düzeninin ek maliyetini hesaba katın. İndirilebilir karar tablosundaki avantaj ve maliyet sayfası bu karşılaştırma için hazırlandı.
Teknopark ne zaman değer, ne zaman değmez?
Kazancının büyük kısmı kendi geliştirdiği yazılım veya Ar-Ge çıktısından gelen, ekibi aynı ofiste çalışabilen ve sürekli yeni proje üreten bir ekip için avantaj belirgindir: hem kazanç istisnası hem personel teşviki aynı faaliyete bağlanır. Erken aşamada henüz kâr yoksa kazanç istisnası bir şey kazandırmaz; bu durumda personel teşvikleri, kuluçka kirası ve ekosistem asıl faydadır.
Ekip uzaktan veya farklı şehirlerde çalışıyorsa, gelirin çoğu bölge dışı hizmet veya ticari satıştan geliyorsa ya da düzenli raporlama için kimseyi ayıramıyorsanız teknopark maliyetli olabilir. Kararı mali müşavirinizin hesapladığı somut tasarrufla, kira ve uyum maliyetini karşılaştırarak verin.
Teknopark mı, Ar-Ge merkezi mi?
Ar-Ge merkezi 5746 sayılı Kanun’a tabidir ve şirketin organizasyonu içinde ayrı bir birim olarak örgütlenir. Kanundaki tanıma göre sermaye şirketlerinde kurulur ve en az elli tam zaman eşdeğer Ar-Ge personeli ister; Cumhurbaşkanı bu sayıyı on beşe kadar indirmeye yetkilidir, güncel eşiği başvurmadan önce kontrol edin. Sanayi ve Teknoloji Bakanlığı’nın 1 Ekim 2026 verisine göre 1.365 Ar-Ge merkezi bulunuyor.
Küçük ekipler için teknopark genellikle daha erişilebilir kapıdır. İkisi birlikte kullanılamaz: yönetmeliğe göre 4691 sayılı Kanun teşviklerinden yararlanan mükellef, aynı proje için 5746 sayılı Kanun ve Kurumlar Vergisi Kanunu’ndaki teşviklerden ayrıca yararlanamaz.
Teknopark teşvikleri 2028’den sonra bitecek mi?
Kanundaki metne göre kazanç istisnası, personel ücret teşviki ve yatırımcılara tanınan sermaye desteği indirimi 31 Aralık 2028’e kadar uygulanır. Bu tarih daha önce 2023’tü ve 7263 sayılı Kanunla 2028’e uzatıldı. Yeni bir uzatma olup olmayacağını bugünden bilmek mümkün değil; uzun vadeli planınızı bu tarihi hesaba katarak yapın ve mevzuat değişikliklerini izleyin.
Bu rehberi nasıl kullanmalıyım?
Bu rehber genel bilgilendirme amaçlıdır; mali veya hukuki danışmanlık değildir. Oranlar, süreler ve sınırlar 28 Ekim 2026’da mevzuat.gov.tr’deki 4691 sayılı Kanun, Teknoloji Geliştirme Bölgeleri Uygulama Yönetmeliği, 5746 sayılı Kanun ve KDV Kanunu metinlerinden alınmıştır ve değişebilir. Başvurmadan önce hedef bölgenin işletme yönergesini okuyun, kira sözleşmesini avukatınıza, teşvik hesabını mali müşavirinize inceletin. Rehberi en geç 28 Nisan 2027’de yeniden gözden geçireceğiz.
Ortak Alan’dan
Bu konuda yazdıklarımız
Pre-Seed, Seed ve Series A Nedir? Startup Yatırım Turları Rehberi
Pre-seed, seed ve Series A yatırım turları nedir? Startup yatırım aşamalarını öğrenin, doğru yatırım turuna hazırlanın.
SaaS Girişimi Nasıl Kurulur? Fikirden İlk Müşteriye Yol Haritası
SaaS girişimi nasıl kurulur? Fikir bulma, MVP geliştirme, ilk müşteri edinme ve SaaS büyütme adımlarını öğrenin.
Devam et
Sıradaki rehberler
Okuma listesi
Resmî ve açık kaynaklar
- 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu — Tanımlar, yönetici şirket, personel destekleri, ek 2-3 ve geçici 2-4. maddeler (7555 sayılı Kanun değişikliğiyle).
- Teknoloji Geliştirme Bölgeleri Uygulama Yönetmeliği — Proje Değerlendirme Komisyonu, kuluçka, raporlama, ihraç ve muafiyet uygulama esasları (madde 14, 15, 35).
- 5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun — Ar-Ge merkezi tanımı ve sigorta primi işveren hissesi desteği (madde 2 ve 3).
- 3065 sayılı Katma Değer Vergisi Kanunu — Geçici 20. madde: teknoloji geliştirme bölgelerinde yazılım teslimlerinde KDV istisnası.
- Sanayi ve Teknoloji Bakanlığı: Ar-Ge, Tasarım Merkezleri ve TGB — Türkiye geneli TGB, Ar-Ge ve tasarım merkezi sayıları (veri güncelleme tarihi 1.10.2026).