
Atölye · Finanse Et
Term Sheet Nedir? Yatırım Niyet Mektubu Rehberi
Term sheet nedir, hangi maddeleri bağlayıcıdır? Değerleme, tasfiye tercihi, veto, vesting, drag-along ve Türkiye’de kapanış adımları için madde madde rehber.
Başlamadan
Önce bunu bilin
Term sheet nedir sorusunun kısa cevabı: yatırımcının şirketinize hangi şartlarla para koymak istediğini birkaç sayfada özetleyen ön belgedir. Türkçede çoğu zaman niyet mektubu ya da ön protokol diye anılır. Değerleme, yatırım tutarı, yatırımcıya tanınacak haklar, kuruculardan beklenenler ve kapanışa kadar izlenecek yol bu belgede yazar. Asıl bağlayıcı metinler, yani yatırım sözleşmesi ve pay sahipleri sözleşmesi, term sheet’teki şartlar üzerine kurulur.
Term sheet’in çoğu maddesi genellikle bağlayıcı olmayan bir niyet olarak yazılır; gizlilik, münhasırlık ve masraf gibi birkaç madde ise çoğu zaman açıkça bağlayıcı yapılır. Ekonomik şartlar burada konuşulur, sonradan değiştirmek zorlaşır. Bu rehber maddeleri dört gruba ayırır: ekonomi, kontrol, kurucu maddeleri ve çıkış. Sonra şirket incelemesini ve Türkiye’de kapanışın Türk Ticaret Kanunu’ndaki (TTK) adımlarını anlatır.
Bu rehber hukuki, mali veya yatırım danışmanlığı değildir. Kanun maddeleri 28 Ekim 2026’da mevzuat.gov.tr’deki resmî metinden kontrol edildi. Her yatırım farklıdır; term sheet’i imzalamadan önce avukatınıza okutun.
Yol haritası
Altı adımda term sheet’ten kapanışa
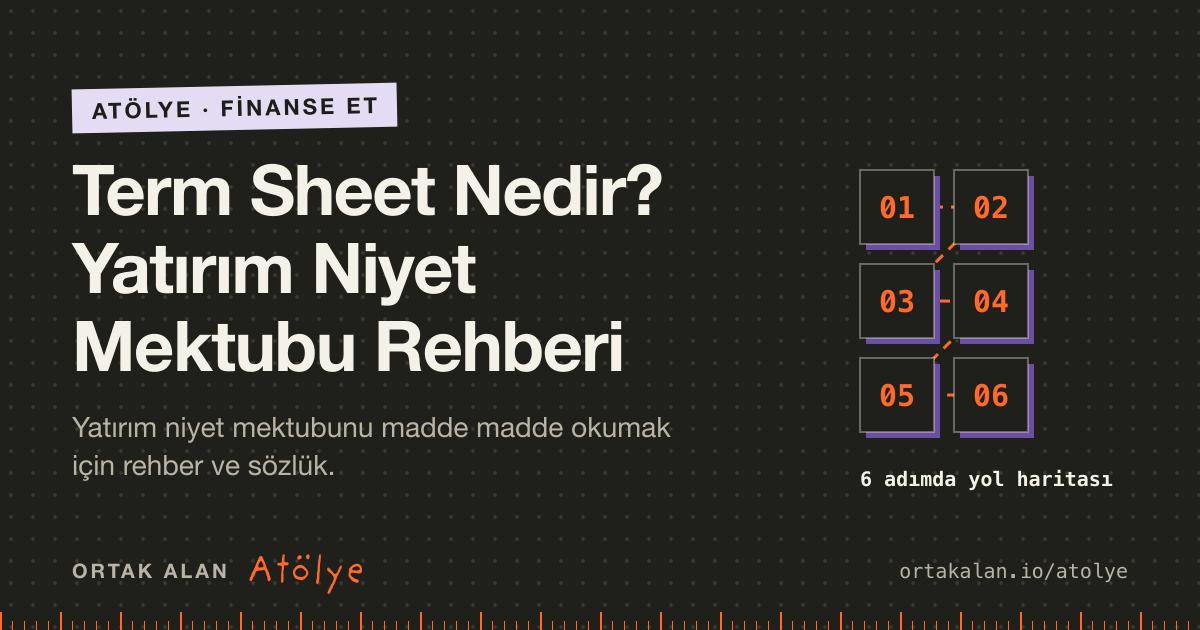
Belgeyi dört gruba ayırın
Term sheet geldiğinde önce maddeleri işaretleyin: ekonomi (değerleme, tutar, tasfiye tercihi, sulandırma koruması), kontrol (yönetim kurulu, veto, bilgi hakları), kurucu maddeleri (reverse vesting, rekabet yasağı) ve çıkış (önalım, birlikte satış, satmaya zorlama). Her madde için ‘bize ne kadar maliyeti var, bizi ne kadar kısıtlıyor’ diye bir satır yazın. Bu sayfadaki PDF sözlük, işaretlemeyi madde madde yapmanız için hazırlandı.
Bağlayıcı maddeleri ayrı okuyun
Belgenin hangi bölümünün bağlayıcı olduğu genellikle sonda ayrı bir maddede yazar. Gizlilik ve münhasırlık bu bölümdeyse, imzayla birlikte uymanız gereken yükümlülükler başlar: belirli bir süre başka yatırımcıyla görüşmemek gibi. Münhasırlık süresini, süre dolunca ne olacağını ve masrafları kimin ödeyeceğini imzadan önce netleştirin.
Değerleme ve cap table’ı birlikte hesaplayın
Yatırım öncesi değerleme ile yatırım tutarı, yatırım sonrası kimin yüzde kaç pay sahibi olacağını belirler. Term sheet’te opsiyon havuzunun yatırımdan önce mi sonra mı ayrılacağı yazıyorsa sonuç değişir. Rakamları startup değerlemesi rehberindeki mantıkla ve kurucu hisse dağılımı rehberinin cap table şablonuyla kontrol edin.
Kontrol ve kurucu maddelerini pazarlık edin
Yönetim kurulu koltukları, veto listesi, reverse vesting süresi ve rekabet yasağının kapsamı, ileride şirketi nasıl yöneteceğinizi belirler. Veto listesinin günlük işleri değil, büyük kararları kapsamasına; rekabet yasağının süre, konu ve yer olarak sınırlı olmasına dikkat edin. Bu maddeler hukuki değerlendirme ister; avukatınızla birlikte okuyun.
Şirket incelemesine hazır olun
Term sheet imzalandıktan sonra yatırımcı şirketi hukuki, mali ve teknik açıdan inceler. Data room’u imzadan önce kurmak, münhasırlık süresini incelemeye harcamanızı önler. Hangi belgelerin istenebileceğini yatırım turuna hazırlık rehberi ve kontrol listesi ayrıntılı anlatıyor.
Kapanışı TTK adımlarıyla planlayın
İmza turun sonu değildir. Yatırım sermaye artırımıyla giriyorsa karar, iştirak taahhüdü, ödeme, esas sözleşme değişikliği ve ticaret siciline tescil adımları gerekir; anonim şirkette artırım üç ay içinde tescil edilmezse karar geçersizleşir. Pay devriyle giriyorsa şirket türüne göre farklı şekil şartları vardır. Takvimi kapanış gününden geriye doğru kurun.
Atölye şablonu
Bu rehberin şablonları
Ücretsiz; her şablonun sayfasında önizleme, kullanım adımları ve indirme bağlantısı var.
Derinlemesine
Ayrıntılar ve sık sorulanlar
Term sheet hangi maddeleri bağlayıcıdır?
Uygulamada term sheet iki parçalı yazılır. Ticari şartlar, yani değerleme, haklar ve kapanış koşulları, çoğunlukla ‘bağlayıcı değildir’ diye işaretlenir; taraflar şirket incelemesinden sonra bu şartları asıl sözleşmelere dönüştürür. Gizlilik, münhasırlık, masraflar, uygulanacak hukuk ve uyuşmazlık çözümü gibi maddeler ise genellikle bağlayıcı yapılır. Türkçe kaynaklardan Harvey Arasan Avukatlık Ortaklığı ve Binovative’in hazırladığı ‘Startup Yatırımları: Yatırımcı ve Girişimcinin El Kitabı’ da niyet mektubunu çoğunlukla bağlayıcı olmayan, ancak münhasırlık ve gizlilik maddeleri bağlayıcı olabilen bir belge olarak anlatır.
‘Bağlayıcı değil’ yazması, belgenin hiçbir sonuç doğurmayacağı anlamına gelmez. Hangi maddenin bağlayıcı olduğu metne ve tarafların iradesine bağlıdır; görüşmeleri kötü niyetle kesmenin sonuçları ayrıca tartışılabilir. Bu değerlendirmeyi kendi metniniz üzerinden avukatınıza yaptırın.
Ekonomik maddeler: değerleme, tutar, tasfiye tercihi
Değerleme ve yatırım tutarı en çok konuşulan maddelerdir ama tek başına yetmez. Yatırım öncesi (pre-money) değerleme ile yatırım tutarının toplamı yatırım sonrası (post-money) değerlemeyi verir; yatırımcının payı, yatırım tutarının yatırım sonrası değerlemeye oranıdır. Hesabın ayrıntısı ve yöntemler startup değerlemesi rehberinde.
Tasfiye tercihi (liquidation preference), şirket satılır ya da tasfiye edilirse yatırımcının parasını diğer pay sahiplerinden önce almasını sağlar. Okurken üç soruya bakın: tercih yatırım tutarının kaç katı, yatırımcı tercihini aldıktan sonra kalan tutara da katılıyor mu (katılımlı / katılımsız), ve birden fazla tur varsa sıralama nasıl. Aynı değerleme, farklı tasfiye tercihiyle kurucuya çok farklı bir satış sonucu bırakır.
TTK 478’e göre anonim şirkette esas sözleşmeyle bazı paylara kâr payı, tasfiye payı, rüçhan ve oy gibi haklarda imtiyaz tanınabilir. Satış anındaki dağıtım sırası ise genellikle pay sahipleri sözleşmesine de yazılır. Tercihin hangi belgede ve nasıl kurulacağı hukuki bir tasarım sorusudur.
Sulandırma koruması nedir?
Sulandırma koruması (anti-dilution), şirket ileride daha düşük bir değerlemeyle yatırım alırsa erken yatırımcının payını kısmen ya da tamamen korur. Tam koruma (full ratchet) yatırımcının fiyatını yeni düşük fiyata indirir; ağırlıklı ortalama yöntemi, yeni turun büyüklüğünü de hesaba katarak daha ılımlı bir düzeltme yapar. Kurucu açısından fark büyüktür; hangi yöntemin önerildiğini ve hangi ihraçların hesaptan muaf tutulduğunu (örneğin çalışan payları) okuyun.
Türkiye’de bu koruma kendiliğinden işlemez: genellikle yatırımcıya yeni pay verilmesi gerekir ve bu da sermaye artırımı ile rüçhan hakkının sınırlandırılması gibi şirket kararları ister. Mekanizmanın nasıl kurulacağı avukatınızla konuşulmalıdır.
Kontrol maddeleri: yönetim kurulu, veto, bilgi hakları
Yatırımcılar çoğu zaman yönetim kurulunda koltuk ya da gözlemci hakkı ister. Koltuk sayısının turdan tura nasıl değişeceğini ve bağımsız üye seçiminin kime bağlı olduğunu yazılı hâle getirin.
Veto hakları (önemli kararlar listesi) yatırımcının belirli kararlara onay vermesini şart koşar: yeni pay çıkarmak, şirketi satmak, esas sözleşmeyi değiştirmek, belli bir tutarı aşan borç almak gibi. Liste kısa ve büyük kararlarla sınırlı olmalı; işe alım ya da olağan harcama gibi günlük kararlar listeye girerse şirket yavaşlar. Anonim şirkette oyda imtiyaz da bir kontrol aracıdır, ancak TTK 479’a göre bir paya kural olarak en çok on beş oy hakkı tanınabilir ve oyda imtiyaz esas sözleşme değişikliği kararlarında kullanılamaz.
Bilgi hakları, yatırımcıya aylık veya üç aylık finansal tablo, bütçe ve önemli gelişmeleri görme hakkı verir. TTK 437 pay sahibinin genel kurulda bilgi alma ve inceleme hakkını zaten düzenler; term sheet’teki bilgi hakları bunun ötesinde, sözleşmesel bir raporlama düzenidir. Raporlama sıklığını şirketin gerçekten üretebileceği düzeyde tutun.
Kurucu maddeleri: reverse vesting ve rekabet yasağı
Reverse vesting (ters hak ediş), kurucunun payını belli bir süre boyunca hak etmesini, erken ayrılırsa hak etmediği kısmı belirlenen fiyattan devretmesini öngörür. Yatırımcı bunu, parayı koyduğu ekibin şirkette kalmasını güvenceye almak için ister. Sürenin, cliff’in ve ‘iyi ayrılan / kötü ayrılan’ ayrımının nasıl yazıldığı kurucunun sonucunu belirler. Türkiye’de nasıl kurulduğunu kurucu hisse dağılımı rehberinde anlattık; TTK 480’e göre anonim şirkette esas sözleşmeyle pay sahibine pay bedeli dışında kural olarak borç yüklenemediği için bu taahhütler genellikle pay sahipleri sözleşmesine yazılır.
Rekabet yasağı, kurucunun şirkette çalışırken ve ayrıldıktan sonra belli bir süre rakip bir işe girmemesini ister. Kapsamı (konu, süre, coğrafya) dar ve işle ilgili tutun. Bir kurucunun aynı zamanda çalışan, yönetici ve pay sahibi olması, yasağın hangi kurallara tabi olacağını değiştirebilir; geçerlilik ve sınırlar avukatınızın değerlendirmesi gereken bir konudur.
Çıkış maddeleri: önalım, birlikte satış, satmaya zorlama
Önalım hakkı (ROFR, right of first refusal), bir pay sahibi payını satmak istediğinde diğerlerine aynı şartlarla önce satın alma hakkı verir. Birlikte satış hakkı (tag-along), çoğunluk payını satan ortağa, azınlığın paylarını da aynı şartlarla satışa dahil etme yükümü getirir. Satmaya zorlama hakkı (drag-along) ise belirli bir çoğunluk şirketi satmaya karar verdiğinde diğer pay sahiplerini aynı şartlarla satmaya zorlar.
Drag-along için eşiği (hangi çoğunluk), asgari fiyatı ve kurucunun ne zaman bağlanacağını okuyun. Limited şirkette önalım ve alım hakları şirket sözleşmesinde yer alırsa bağlayıcıdır (TTK 577) ve TTK 593’e göre pay senetlerinde açıkça belirtilmelidir. Anonim şirkette devir kısıtları esas sözleşmeye yazılabilir (TTK 492), ancak birlikte satış ve satmaya zorlama gibi yükümlülükler pay sahiplerine esas sözleşmeyle yüklenemeyeceği için çoğunlukla pay sahipleri sözleşmesinde düzenlenir. Sözleşmenin uygulanabilirliği ayrı bir hukuki değerlendirme ister.
Şirket incelemesi ve data room
Term sheet imzalandıktan sonra yatırımcı şirket incelemesi (due diligence) yapar: kuruluş belgeleri, pay defteri, sözleşmeler, fikrî hakların şirkete devri, vergi ve SGK durumu, finansal tablolar, ürün ve teknoloji. İnceleme sonunda çıkan sorunlar ya kapanıştan önce düzeltilir ya da sözleşmeye beyan, taahhüt ve tazmin maddesi olarak yazılır.
Data room’u görüşmeler başlamadan kurmak bu aşamayı kısaltır. Klasör yapısı ve belge listesi için yatırım turuna hazırlık rehberinin kontrol listesini kullanın. Yatırımcı görüşmesinde data room’a dair beklentileri yatırımcı görüşmesine hazırlık yazımız da anlatıyor.
Türkiye’de kapanış: sermaye artırımı mı, pay devri mi?
Para şirkete girecekse yatırım genellikle sermaye artırımıyla, mevcut bir ortağa gidecekse pay devriyle yapılır. Anonim şirkette artırım kararını esas sermaye sisteminde genel kurul, kayıtlı sermaye sisteminde esas sözleşmeyle yetkilendirilmiş yönetim kurulu verir (TTK 456). Mevcut payların nakdî bedeli tamamen ödenmeden, iç kaynaklardan artırım dışında, sermaye artırılamaz. Yeni paylar değişik esas sözleşmede veya kayıtsız, şartsız ve yazılı iştirak taahhütnamesinde taahhüt edilir (TTK 459).
Ödeme tarafında, nakden taahhüt edilen payların itibarî değerinin en az yüzde yirmi beşi ve çıkarma priminin (emisyon primi) tamamı tescilden önce ödenir (TTK 344, 459 yollamasıyla). Ödeme bir bankada şirket adına açılan özel hesaba yapılır, banka mektubuyla ticaret siciline ispatlanır; banka parayı sicil müdürlüğü yazısı sunulunca şirkete öder (TTK 345). Yönetim kurulu artırımla ilgili bir beyan imzalar (TTK 457). Artırım karar tarihinden itibaren üç ay içinde tescil edilmezse karar geçersiz hâle gelir (TTK 456/3). Esas sözleşme değişikliği ticaret siciline tescil edilir ve üçüncü kişilere karşı tescilden önce hüküm ifade etmez (TTK 455).
Yatırımcıya yeni pay verilirken mevcut ortakların rüçhan (yeni pay alma) hakkı gündeme gelir. Anonim şirkette bu hak, haklı sebep varsa ve esas sermayenin en az yüzde altmışının olumlu oyuyla sınırlandırılabilir veya kaldırılabilir (TTK 461). Yatırımcıya imtiyazlı pay verilecekse veya pay devri sınırlandırılacaksa, esas sözleşme değişikliği için sermayenin en az yüzde yetmiş beşinin olumlu oyu gerekir (TTK 421/3).
Limited şirkette artırımda kuruluş hükümlerine uyulur (TTK 590); rüçhan hakkı haklı sebeple ve TTK 621’deki nisapla sınırlandırılabilir, kullanımı için en az on beş gün süre verilir (TTK 591). Pay devri yazılı yapılır, imzalar noterce onanır ve şirket sözleşmesinde aksi yoksa ortaklar genel kurulunun onayıyla geçerli olur (TTK 595). Şirket türünün yatırım yapısına etkisini şahıs, limited, anonim rehberinde karşılaştırdık.
Tescil başvuruları Ticaret Bakanlığı’nın MERSİS sistemi üzerinden yürür; Bakanlık ticaret sicili müdürlüklerini tek temas noktası olarak tanımlar. Tescilden sonra anonim şirkette pay defteri güncellenir; şirketle ilişkilerde yalnızca pay defterinde kayıtlı kişi pay sahibi sayılır (TTK 499).
Term sheet madde sözlüğü
Ön değerleme (pre-money): yatırımdan önce şirkete biçilen değer. Son değerleme (post-money): ön değerleme artı yatırım tutarı. Tasfiye tercihi: satış veya tasfiyede yatırımcının önce ödenmesi. Sulandırma koruması: daha düşük değerlemeli turda erken yatırımcının payının korunması. Opsiyon havuzu (ESOP): çalışanlara ayrılan paylar.
Veto hakkı: önemli kararlarda yatırımcı onayı. Bilgi hakkı: düzenli finansal raporlama. Reverse vesting: kurucu payının süreyle hak edilmesi. Rekabet yasağı: belirli süre rakip işe girmeme. Önalım (ROFR): satışta önce satın alma hakkı. Birlikte satış (tag-along): azınlığın satışa katılma hakkı. Satmaya zorlama (drag-along): çoğunluğun azınlığı satışa dahil etme hakkı.
Münhasırlık: belirli süre başka yatırımcıyla görüşmeme. Şirket incelemesi (due diligence): yatırım öncesi hukuki, mali ve teknik inceleme. Beyan ve taahhüt: şirketin ve kurucuların doğruluğunu garanti ettiği hususlar. Kapanış: paranın ödendiği, payların verildiği ve tescilin tamamlandığı aşama. Hepsinin açıklaması ve okuma soruları bu sayfadaki PDF’te.
Kısa cevaplar
Term sheet’i kim hazırlar? Genellikle turu yöneten lider yatırımcı. Kurucu olarak karşı teklif yazabilir, maddeleri pazarlık edebilirsiniz.
Term sheet imzalamak yatırımın kesin olduğu anlamına gelir mi? Hayır. Ticari şartlar çoğunlukla bağlayıcı değildir; şirket incelemesi ve asıl sözleşmeler tamamlanmadan para gelmez. Bu yüzden münhasırlık süresi uzunsa diğer görüşmelerinizi kaybetme riskiniz artar.
Avukat şart mı? Kanunen zorunlu değil, ama term sheet şirketin ileride nasıl yönetileceğini ve satışta kimin ne alacağını belirler. Yatırım almadan önce görüşmelerin nasıl ilerlediğini startup yatırım turları ve VC fonları nasıl çalışır yazılarımızda anlattık.
SAFE ya da dönüştürülebilir yatırım için de term sheet olur mu? Bu araçlar genellikle daha kısa belgelerle yapılır; Türkiye’de nasıl kurulduğu ayrı bir hukuki sorudur. Temel mantığını kurucu hisse dağılımı rehberinde özetledik.
Ortak Alan’dan
Bu konuda yazdıklarımız
Pre-Seed, Seed ve Series A Nedir? Startup Yatırım Turları Rehberi
Pre-seed, seed ve Series A yatırım turları nedir? Startup yatırım aşamalarını öğrenin, doğru yatırım turuna hazırlanın.
VC Fonları Nasıl Çalışır? Girişimciler İçin Girişim Sermayesi Rehberi
VC fonları nasıl çalışır, girişim sermayesi fonları nasıl para kazanır ve founder’lar yatırımcı seçerken nelere bakmalı? Oku.
Yatırımcı Görüşmesine Nasıl Hazırlanılır? Founder’lar İçin Pratik Kontrol Listesi
Yatırımcı görüşmesine hazırlık, pitch deck ve data room sürecini öğrenin; VC görüşmesine daha güvenli çıkın.
Erken Aşama Startup Yatırımı Nedir? Pre-Seed ve Seed Süreci
Erken aşama startup yatırımı, pre-seed ve seed süreçleri nasıl işler? Yatırım alma yolculuğunu öğrenmek için rehberi incele.
Devam et
Sıradaki rehberler
Okuma listesi
Resmî ve açık kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — Ödeme ve banka hesabı (344, 345), esas sözleşme değişikliği nisapları (421), tescil (455), sermaye artırımı (456, 457, 459), rüçhan (461, 591), imtiyaz (478, 479), pay sahibinin borçları (480), pay devri (490, 492, 593, 595), pay defteri (499), bilgi hakkı (437), limited şirkette nisaplar (621).
- Ticaret Bakanlığı: Merkezi Sicil Kayıt Sistemi (MERSİS) — Ticaret sicili işlemlerinin elektronik akışı; ticaret sicili müdürlüğünün tek temas noktası rolü.